
Antes creía que el retiro anticipado consistía en ahorrar lo suficiente para dejar de trabajar y listo. La idea resultaba atractiva porque significaba recuperar tiempo para descansar, cuidar la salud o retomar proyectos que llevaba años posponiendo.
Mi plan parecía sencillo: fijar una meta de ahorro, mantener los gastos bajo control y elegir una fecha para despedirme del salario. Sin embargo, apenas comencé a investigar cuánto necesitaría, descubrí que ninguna cifra podría decirme por sí sola si era suficiente.
Conforme avanzaba, aparecían nuevas dudas. No solo debía calcular cuánto costaría la vida que imaginaba, sino durante cuántos años tendrían que sostenerme mis recursos y qué ocurriría si surgía un imprevisto, aumentaba un gasto o alguno de mis planes cambiaba en el camino.
Fue entonces cuando entendí que había comenzado al revés. Estaba pensando en todo lo que haría al dejar de trabajar sin conocer qué debía revisar para sostener esa decisión ni qué podía perder al adelantarla.
Por eso, en este artículo compartiré lo que descubrí al analizar el retiro anticipado más allá del tiempo libre. La intención no será decidir si conviene para todas las personas, sino reconocer qué preguntas vale la pena resolver antes de convertir esa idea en un plan.
¿Qué significa retirarse antes de la edad habitual?
Hasta ese momento había utilizado los términos de “retirarme” y “pensionarme” como si fueran lo mismo. Creía que el final de la vida laboral y el inicio de la pensión ocurrían juntos, pero son situaciones que no siempre coinciden.
Retirarse puede significar dejar el empleo y recurrir a otras fuentes para cubrir los gastos. En cambio, pensionarse implica comenzar a recibir un ingreso después de cumplir los requisitos del régimen correspondiente.
Comprender esa diferencia me ayudó a ordenar la idea. Podía abandonar el trabajo varios años antes de obtener una pensión, pero necesitaría encontrar otra forma de cubrir mis necesidades durante ese periodo.
Retirarse con recursos propios
Una opción era dejar de trabajar y sustituir el salario con dinero al que pudiera acceder. El ahorro, las inversiones, las rentas o los ingresos de un negocio podían combinarse para cubrir mis necesidades sin esperar a recibir una pensión.
Para saber si ese camino era viable, no bastaba con sumar todo lo que había acumulado. Necesitaba revisar cuánto gastaba, qué entradas conservaría y durante cuántos años deberían alcanzarme esos fondos. Además, debía reservar una parte para los imprevistos que pudieran alterar mis planes.
Incluso el saldo de la Afore merecía una revisión aparte. Aunque forma parte del patrimonio del trabajador, está destinado al retiro y no puede utilizarse como el dinero de una cuenta bancaria. Es decir, dejar el empleo no permite disponer de esos recursos por completo, por lo que necesitaba contar con capital accesible fuera de la cuenta individual.
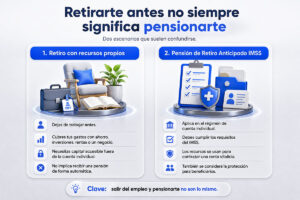
Solicitar una pensión de Retiro Anticipado ante el IMSS
La otra alternativa era obtener una pensión antes de cumplir 60 años, esa posibilidad que se encuentra prevista en la Ley del Seguro Social para quienes pertenecen al régimen de cuentas individuales y reúnen las condiciones aplicables.
En este caso, el ahorro administrado por la Afore no se entrega completo para gastarlo por cuenta propia. Los recursos se utilizan para contratar una renta vitalicia con una aseguradora, que será la encargada de pagar la pensión durante la vida de la persona pensionada.
Para acceder a esta modalidad, el saldo debe alcanzar para financiar un ingreso superior al nivel establecido por la ley y cubrir la protección de los beneficiarios. Por eso, observar un saldo favorable en el estado de cuenta no era suficiente; todavía necesitaba revisar mi régimen, las semanas cotizadas y el cálculo de la pensión.
La diferencia quedó clara. Retirarme con recursos propios implicaba financiar mis gastos con patrimonio disponible, mientras que obtener una pensión de Retiro Anticipado exigía cumplir las reglas del IMSS. El siguiente paso era conocer esos requisitos y comprobar si podían aplicar en mi caso.
¿Qué se necesita para obtener una pensión de Retiro Anticipado?
Una vez que entendí la diferencia entre dejar de trabajar y pensionarme, necesitaba saber si la pensión de Retiro Anticipado podía aplicar en mi caso. Mi primera reacción fue consultar el saldo de la Afore, pero esa cantidad era solo una parte de la respuesta.
Antes debía confirmar el régimen al que pertenecía, revisar el número de semanas cotizadas y conocer las condiciones que establece el Instituto Mexicano del Seguro Social (IMSS). Solo después tendría sentido averiguar si el ahorro alcanzaba para financiar la pensión.
Confirma si el Retiro Anticipado aplica en tu caso
La primera condición no estaba en el saldo, sino en mi historial laboral. El Retiro Anticipado se otorga bajo el régimen de la Ley del Seguro Social de 1997, que funciona mediante una cuenta individual administrada por una Afore.
Si comencé a cotizar después del 1 de julio de 1997, pertenezco a ese régimen. Sí, también tengo aportaciones anteriores a esa fecha, necesito verificar en el IMSS qué alternativa corresponde a mi situación antes de considerar esta modalidad.
Además, es necesario cumplir estas condiciones:
- Tener menos de 60 años.
- Contar con el número mínimo de semanas cotizadas, dependiendo del año de la solicitud. Para 2026, la referencia es de 875 semanas.
- Haber causado baja en el Régimen Obligatorio.
- Encontrarse sin trabajo remunerado.
Esos datos me permitían saber si cumplía las condiciones iniciales para solicitar el Retiro Anticipado. Sin embargo, todavía faltaba una parte decisiva: comprobar si los recursos de mi cuenta individual eran suficientes para financiar una pensión.
Comprueba si tu ahorro alcanza para financiar la pensión
Al principio pensé que el IMSS establecería una cantidad mínima de ahorro. Pero no existe una cifra que funcione para todas las personas, pues el resultado depende del historial de cada trabajador.
Para ello, la ley exige que los recursos permitan contratar una renta vitalicia cuyo monto sea superior en más de 30% a la pensión garantizada. Esto significa que la cuenta debe financiar un ingreso de por vida que rebase el nivel utilizado como referencia.
Esa referencia se determina con los datos de la edad, las semanas cotizadas y el promedio del salario base de cotización. Es decir, dos trabajadores con el mismo saldo pueden obtener resultados diferentes. La cantidad mostrada en el estado de cuenta era un punto de partida, pero no confirmaba por sí sola que pudiera acceder al Retiro Anticipado.
Incluye la protección de tus beneficiarios en el cálculo
El cálculo incluía otro elemento que no había considerado. Antes de determinar si el ahorro era suficiente para financiar una renta vitalicia, debía cubrirse la prima del seguro de sobrevivencia para los beneficiarios con derecho.
Esta protección permite que reciban las pensiones y prestaciones correspondientes si fallece la persona pensionada. Su costo se cubre de los recursos de la cuenta individual antes de calcular la renta vitalicia.
Eso reduce la cantidad disponible para contratar la renta vitalicia. Solo después de cubrir la prima puede comprobarse si el ingreso calculado supera el margen establecido por la ley.
Al terminar dicha revisión, entendí que la edad y las semanas cotizadas eran solo el punto de partida. El acceso también dependía de que los recursos alcanzaran para proteger a mis beneficiarios y financiar la pensión requerida. Con los requisitos claros, ya podía analizar las ventajas de retirarme antes y los costos a considerar.
¿Qué ventajas puede ofrecer un retiro anticipado?
Después de revisar los requisitos, regresé a la razón que había despertado mi interés por el retiro anticipado: recuperar una parte de mi tiempo libre. Dejar de trabajar antes podía darme mayor libertad para decidir cómo vivir los siguientes años, siempre que contara con los recursos necesarios.
Sin embargo, las ventajas no tendrían el mismo valor para todas las personas. Esto dependería de la salud, las prioridades y los planes de cada uno. Por eso necesitaba reconocer qué esperaba encontrar fuera de la vida laboral.
Dedicar más tiempo a lo que consideras importante
La primera ventaja parecía evidente: tendría más espacio para convivir con la familia, descansar, viajar, aprender algo nuevo o retomar intereses que había pospuesto debido al trabajo.
Pero disponer de horas libres no garantizaba que pudiera aprovecharlas. También necesitaba imaginar cómo sería mi rutina y qué propósito tendrían mis días. Esa reflexión me permitiría distinguir entre un proyecto personal y una decisión impulsada por el cansancio.
Disminuir la carga asociada con el empleo
Otro posible beneficio era dejar atrás jornadas extensas, traslados prolongados o tareas que exigían un esfuerzo difícil de mantener con los años. Este cambio tendría mayor importancia si el empleo comenzaba a afectar mi descanso, mis relaciones o la manera en que ocupaba el tiempo cada día.
Aun así, dejar de trabajar no resolvería por sí solo un problema de salud ni aseguraría el bienestar. El alivio de reducir la carga laboral debía valorarse junto con los cambios de rutina y las preocupaciones que podrían surgir al dejar de percibir un salario.
Elegir cómo participar en nuevos proyectos
Una de las ideas que más me atraía era descubrir que retirarme no significaba abandonar toda actividad. Podía estudiar, iniciar un proyecto, colaborar en alguna causa o aceptar un trabajo con menos responsabilidades y horarios más flexibles.
Pero si alguna de esas actividades generaba dinero, necesitaba evitar incluirlo en mis cuentas antes de comprobar sus resultados. De lo contrario, el retiro dependería de un ingreso que quizá no llegaría con la frecuencia o en la cantidad esperada.
La idea era conservar la libertad de decidir cuánto tiempo dedicaría a esas actividades y bajo qué condiciones. Si necesitaba mantenerme activo para cubrir mis gastos, tendría que revisar si el plan ofrecía el margen que buscaba.
¿Qué desventajas puede tener un retiro anticipado?
Cuando pensé en las desventajas, la primera parecía obvia: dejaría de recibir un salario. Sin embargo, el costo era más amplio, pues cada año que adelantara el retiro sumaría gastos y reduciría el tiempo disponible para continuar ahorrando.
Eso no eliminaba las ventajas que había encontrado, pero cambiaba la forma de valorarlas. El tiempo que esperaba recuperar tenía un costo financiero y necesitaba saber si estaba preparado para cubrirlo.
Hacer que los recursos duren más tiempo
El mismo ahorro tendría que recorrer un camino más largo. Si comenzaba a utilizarlo con anticipación, debía distribuirlo durante más años sin saber con certeza cuánto duraría esa etapa.
Además, mi presupuesto no permanecerá intacto. El aumento de precios reduciría lo que podría comprar y algunas necesidades ganarían peso con el paso del tiempo. Una cantidad suficiente para los gastos actuales podría dejar de serlo más adelante.
Por eso, el cálculo no debía partir solo de cuánto tenía, sino de cuánto podía utilizar sin agotar los recursos demasiado pronto.
Dejar de recibir ingresos y nuevas aportaciones
Otra cifra que faltaba en mis cuentas era el dinero que dejaría de recibir. Al salir del empleo perdería el salario, se detendrían las aportaciones relacionadas con el trabajo y el ahorro tendría menos años para generar rendimientos.
Esperar podría mejorar el panorama de dos formas: permitiría reunir una cantidad mayor y reduciría el periodo que después tendría que financiar. Comparar ambas fechas me ayudaría a conocer el costo de adelantar la decisión.
No se trata de trabajar más tiempo por obligación, sino de comprobar si los años fuera del empleo compensan el crecimiento al que renunciaría.
Resolver cómo se cubriría la atención médica
Mientras tenía un empleo formal, era fácil dar por hecho el acceso a la atención médica. Pero si me retiraba con recursos propios, esa cobertura podía cambiar y no debía asumir que permanecería disponible durante todos los años siguientes.
El IMSS permite conservar el derecho a los servicios médicos después de la baja cuando uno, como trabajador, cubrió al menos ocho semanas de cotización sin interrupción. Ese periodo podía servir como una protección temporal, pero no resolvía una etapa mucho más larga.
También debía contemplar los gastos en consultas, medicamentos, tratamientos o seguros. La salud no podía quedar fuera del presupuesto hasta que apareciera un problema; debía ocupar un lugar desde el inicio.
Contar con margen para afrontar posibles cambios
Mi plan podía funcionar mientras todo ocurriera como esperaba. El problema era que una emergencia, una deuda pendiente, el apoyo a un familiar o la pérdida de algún ingreso podían alterar en poco tiempo un escenario que parecía sostenible.
Destinar todo el patrimonio a los gastos cotidianos me dejaría sin capacidad de respuesta. Por eso debía separar una parte para afrontar cualquier situación sin comprometer el dinero previsto para los años siguientes.
El retiro anticipado seguía pareciendo una forma atractiva de recuperar tiempo, pero ya conocía la otra cara de la moneda: tendría que sostener esa libertad sin salario y durante un periodo difícil de calcular. El siguiente paso era comprobar si mi situación económica podría resistir ese cambio.
¿Cómo saber si un retiro anticipado tiene sentido para ti?
Había llegado a un punto incómodo: conocía las ventajas y los riesgos, pero todavía no sabía si el retiro anticipado podía funcionar en mi caso. Una decisión así no era sencilla de tomar.
El tiempo que esperaba recuperar debía compararse con los recursos disponibles y los compromisos financieros que continuarían después del último salario. Para acercarme a una respuesta, tenía que poner el plan a prueba.
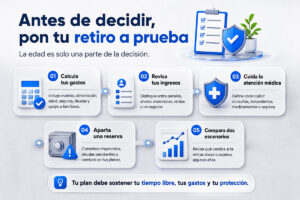
Estima cuánto necesitarías para vivir
Hasta entonces había concentrado la atención en cuánto dinero podía reunir. Sin embargo, la cifra más útil estaba del otro lado: cuánto costaría mantener la vida que imaginaba.
El presupuesto debía incluir vivienda, alimentación, servicios, salud, seguros, deudas y apoyo a familiares. A ese resultado tendría que añadir un margen para el posible aumento de precios y las necesidades que todavía no aparecían entre mis cuentas.
No buscaba encontrar una cifra mágica para retirarme. La intención era conocer el ingreso que requeriría cada mes y comprobar durante cuánto tiempo mis recursos podrían cubrirlo.
Organiza tus fuentes de ingreso y protección
Con los gastos sobre la mesa, el siguiente paso era identificar de dónde saldría el dinero. La pensión, el ahorro disponible, las inversiones, las rentas o un negocio propio podían contribuir al plan, pero no todas esas entradas ofrecían la misma estabilidad.
Por eso debía distinguir entre los ingresos que podía comprobar, aquellos cuyo monto cambiaría y los que solo estarían disponibles durante cierto periodo. Un rendimiento estimado o un proyecto sin resultados todavía no podía ocupar el lugar de una entrada segura.
El panorama quedaría incompleto sin considerar la cobertura médica, las personas que dependieran de mí y una reserva para imprevistos. Si los ingresos no alcanzaban para cubrir esos elementos, tendría que fortalecer el plan antes de avanzar.
Compara retirarte ahora con esperar algunos años
Una sola fecha podía hacer que el panorama pareciera mejor de lo que era. Para conocer el efecto de adelantar el retiro, debía comparar dos escenarios bajo los mismos criterios.
El primero mostraría qué ocurriría si dejaba de trabajar en la fecha prevista. El segundo incorporaría algunos años adicionales de salario, aportaciones y posibles rendimientos, además de reducir el periodo que tendría que financiar.
Las calculadoras de la Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR) podían ayudarme a estimar cómo cambiarían el ahorro o la pensión según los datos ingresados. Sus resultados servirían como orientación, pero no garantizarían la cantidad que recibiría en el futuro.
Esa referencia me permitiría observar qué ofrecía cada escenario. Si esperar algunos años aumentaba el ahorro o la pensión estimada y daba mayor margen al patrimonio, tendría que valorar esa mejora frente al tiempo que deseaba recuperar. En cambio, si retirarme en la fecha prevista permitía cubrir los gastos, la atención médica y una reserva para posibles cambios, contaría con una base para seguir evaluando la decisión.
¿Qué errores conviene evitar antes de retirarse?
Había una trampa en mis cálculos: como los números parecían encajar, comenzaba a pensar que el plan estaba listo. Sin embargo, bastaba con dar por seguro un ingreso, ignorar un gasto o utilizar una cifra equivocada para obtener un resultado optimista.
Antes de elegir una fecha, necesitaba revisar los supuestos que sostenían mis cuentas. Por eso, me di a la tarea de realizar una lista con los errores que podían alterar el resultado:
- Suponer que la pensión comenzará al dejar el empleo: retirarse y pensionarse con momentos distintos si todavía no se cumplen los requisitos del IMSS.
- Convertir una proyección en una promesa: las estimaciones de pensión y rendimiento pueden cambiar, por lo que no representan una cantidad asegurada.
- Destinar todo el patrimonio a los gastos diarios: utilizar los recursos sin separar una reserva reduciría la capacidad para responder ante un cambio.
- Mantener los precios congelados: el presupuesto actual perdería precisión si no se contempla que bienes y servicios pueden costar más con los años.
- Dar por resuelta la atención médica: terminar la relación laboral modificaría la cobertura médica, mientras que consultas, tratamientos o seguros pueden aumentar los gastos.
- Sumar ingresos que todavía no existen: una renta, un negocio o un proyecto no debería formar parte del plan hasta comprobar cuánto dinero generan y con qué frecuencia.
Todos estos errores compartían algo: convertían una posibilidad en una certeza. Corregirlos no permitiría adivinar el futuro, pero sí evitaría que la decisión dependiera de datos incompletos o expectativas fuera de la realidad.
Después de esa revisión, la pregunta dejó de ser qué tan pronto podía retirarme. Lo importante era reconocer si mis ingresos, mi protección y el margen disponible podían acompañarme durante los años siguientes.
¿Te conviene un retiro anticipado? Decisión rápida
Después de revisar cada punto sobre el tema de retiro anticipado, entendí que no existía una respuesta igual para todos. Sin embargo, algunas señales podían ayudarme a reconocer qué tan preparado estaba mi plan.
Estas fueron las conclusiones de mi revisión:
- Vivirás con tus propios recursos: calcula cuánto tiempo podrían cubrir tus gastos.
- Buscas el Retiro Anticipado del IMSS: verifica si cumples los requisitos y si tu saldo es suficiente.
- Tus gastos superan los ingresos previstos: ajusta el plan antes de elegir una fecha.
- Dependes de ingresos inciertos: repite el cálculo sin considerarlos como dinero seguro.
- No tienes cobertura médica: contempla cómo la pagarás después de abandonar el empleo.
- Esperar mejoraría tu retiro: compara ese beneficio con el tiempo que deseas recuperar.
- Tienes ingresos estables, cobertura y una reserva: cuentas con una base financiera para avanzar.
Al final entendí que retirarme antes no dependía solo de reunir cierta cantidad de dinero o cumplir con los requisitos. También necesitaba comprobar que mis recursos, la atención médica y una reserva podrían sostenerme durante los años siguientes.
El retiro anticipado podría devolverme tiempo, pero requería un plan preparado para acompañarme en esta nueva etapa. La decisión no estaba en una cifra, sino en saber si lo que había construido era suficiente para vivir como esperaba.
Fuentes de consulta:
- Instituto Mexicano del Seguro Social (IMSS). Solicitud de Pensión de Retiro. Información oficial sobre los requisitos para obtener una pensión antes de cumplir 60 años bajo el régimen de la Ley del Seguro Social de 1997, como las semanas cotizadas, la baja laboral, la suficiencia del ahorro y el cálculo de la renta vitalicia. (https://www.imss.gob.mx/tramites/imss01018)
- Ley del Seguro Social. Texto vigente de los artículos 109 y 158, relacionados con la conservación temporal de los servicios médicos después de perder el empleo y las condiciones para acceder a una pensión de Retiro Anticipado. (https://www.imss.gob.mx/sites/all/statics/pdf/leyes/LSS.pdf)
- Comisión Nacional del Sistema de Ahorro para el Retiro (CONSAR). Pensión por Régimen 97. Información sobre el funcionamiento de las cuentas individuales, la renta vitalicia, el seguro de sobrevivencia y el destino de los recursos acumulados en la Afore. (https://www.gob.mx/consar/articulos/por-regimen-de-97)
- CONSAR. Calculadoras de Ahorro y Retiro. Herramientas oficiales para estimar, bajo ciertos supuestos, cómo podrían cambiar el ahorro o la pensión según los datos de cada trabajador. (https://www.consar.gob.mx/gobmx/aplicativo/calculadora/Calculadoras/)
- IMSS. Asistencia médica para trabajadores y beneficiarios. Explicación sobre la conservación de los servicios médicos durante las ocho semanas posteriores a la baja cuando se cubrieron al menos ocho cotizaciones semanales ininterrumpidas. (https://www.imss.gob.mx/prensa/archivo/202103/135)