
Cada vez que escuchaba hablar de un seguro de vida, pensaba que era un tema incómodo y que podía dejar para después. Parecía consistir en pagar una prima para que las personas elegidas como beneficiarias recibieran el dinero si llegaba a faltar. No encontraba mucho más que entender.
La idea cambió cuando intenté responder una pregunta que evitaba hacerme: ¿qué pasaría con quienes dependen de mis ingresos si llegara a faltar? En ese momento comprendí que no bastaba con elegir una suma de dinero que pareciera alta.
No sabía qué gastos tendrían que seguir cubriendo mis seres queridos, durante cuánto tiempo necesitarían apoyo, qué responsabilidades quedarían pendientes ni con qué recursos contarían para atravesar ese cambio.
Pero mientras buscaba esas respuestas, aparecieron otras dudas. No tenía claro si el seguro cubriría cualquier fallecimiento ni qué ocurriría si dejaba de pagar una prima. Tampoco sabía si los beneficiarios conocerían la existencia de la póliza o qué necesitarían hacer para solicitar la suma asegurada.
Entonces comprendí que había comenzado por el final. Antes de preguntar cuánto costaba un seguro de vida, necesitaba identificar a quién quería proteger, qué gastos buscaría respaldar y durante cuánto tiempo haría falta ese apoyo. Solo después cobrarían sentido la suma asegurada, las coberturas y el plazo.
Por eso, en este artículo compartiré lo que descubrí al investigar cómo funciona un seguro de vida y qué conviene revisar antes de contratarlo. La intención no será decirte que necesitas uno, sino ayudarte a resolver las preguntas que permiten saber si una póliza responde a la protección que buscas.
¿Qué es un seguro de vida y cómo funciona?
La primera respuesta que busqué fue la más básica: ¿qué estaba pagando? Hasta ese momento imaginaba que cada prima se guardaba en una especie de alcancía para formar el dinero que algún día recibirían mis beneficiarios, como si se tratara de un ahorro.
La idea era sencilla, pero no describía cómo funcionaban todos los productos. La prima era el precio por contar con un respaldo durante el tiempo acordado. Si ocurría una situación incluida en la póliza, la aseguradora se comprometía a entregar la suma contratada bajo las condiciones establecidas.
Es decir, el seguro no responde ante cualquier problema, sino ante los casos que estén incluidos en ese acuerdo.
Ahí encontré la diferencia: no era reunir una cantidad para retirarla después, sino pagar para contar con respaldo si ocurría el riesgo cubierto. Algunos seguros pueden incorporar ahorro o un beneficio al terminar el plazo, pero esas características dependen del producto. Para saber qué estaba contratando, primero debía revisar qué situación pondría en marcha la protección.
¿Qué situación activa la protección del seguro?
La primera respuesta era justo la que ya imaginaba. Si el fallecimiento ocurriera mientras la póliza estuviera vigente y el caso se encontrara cubierto, las personas registradas como beneficiarias podrían solicitar la suma asegurada.
Sin embargo, esa no era la única posibilidad. También encontré pólizas que incluyen respaldo ante invalidez, accidentes o enfermedades graves; otras contemplan un beneficio si la persona llega con vida al final del plazo. Eso no significaba que cualquier seguro incluyera todos esos beneficios, sino que cada producto protegía situaciones distintas.
Entender esa diferencia cambió mi forma de comparar los seguros de vida. Una suma elevada servía de poco si la póliza no contemplaba la situación ante la que buscaba respaldo.
¿Quién contrata, quién queda asegurado y quién recibe el dinero?
Una vez que entendí cuándo podría utilizarse el seguro de vida, faltaba saber quién ocupaba cada lugar. Los nombres parecían complicados, pero la diferencia era sencilla:
- Contratante: adquiere el seguro de vida y asume el pago de la prima bajo las condiciones acordadas.
- Persona asegurada: es aquella cuya vida queda protegida.
- Beneficiarios: son quienes pueden recibir la suma asegurada si ocurre el fallecimiento contemplado en el seguro.
Si decidiera contratar una póliza para proteger mi propia vida, sería el contratante y la persona asegurada: asumiría el pago y mi vida quedaría cubierta. Después tendría que nombrar a uno o varios beneficiarios.
Ese listado me ayudó a entender que contratar una póliza, estar asegurado o ser el beneficiario no significaban lo mismo. Ahora, el siguiente paso era revisar qué elementos determinaban hasta dónde llegaba la cobertura del seguro de vida.
¿Qué determina la protección de una póliza?
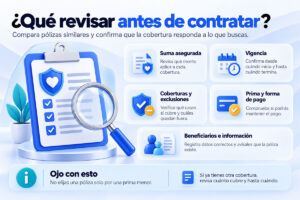
Con las personas identificadas, regresé al dato que más llamaba mi atención: la suma asegurada. Pensaba que una cantidad mayor significaba tener un mejor seguro, pero todavía faltaba saber durante cuánto tiempo estaría vigente el respaldo y en qué situaciones podrían entregarse.
Para ello tomé como referencia a la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF); es un organismo que recomienda conocer la cobertura del seguro de vida, preguntar el costo real y solicitar los documentos del seguro antes de contratarlo.
Eso confirmó que una cifra atractiva no bastaba para valorar una póliza. Necesitaba reunir tres piezas: cuánto dinero podría entregarse, hasta cuándo estaría vigente y qué casos estaban incluidos o quedaban fuera.
¿Cuánto dinero entregaría la aseguradora a los beneficiarios?
La suma asegurada fue el primer dato que llamó mi atención. Pensé que esa cifra aplicaba a todo lo incluido en la póliza, pero descubrí que podían establecerse cantidades distintas para cada cobertura: una por fallecimiento, otra por invalidez o una adicional si la muerte ocurría por accidente.
Por eso necesitaba revisar a qué situación correspondía el monto anunciado. La cifra más visible en una cotización no siempre explicaba cuánto se entregaría en cada caso ni significaba que todos los beneficios tuvieran el mismo valor.
También descubrí que no se trataba de un ahorro formado con las primas ni de dinero que pudiera retirar cuando quisiera. Era el monto acordado por el fallecimiento cubierto y su entrega dependería de las condiciones establecidas en la póliza.
Entonces dejé de mirar la cifra como una respuesta. Antes necesitaba saber qué gastos tendría que cubrir y durante cuánto tiempo debía sostenerlos. Solo así podría reconocer si la suma asegurada ofrecía el respaldo que buscaba.
¿Durante cuánto tiempo existe la cobertura?
Después de conocer la suma asegurada, di por hecho que el respaldo estaría disponible hasta que hiciera falta. Pero la póliza también tenía una vigencia: marcaba cuándo comenzaba la protección y en qué fecha terminaba.
Esa fecha no era un simple dato administrativo. Podía significar que el seguro dejara de cubrirme mientras todavía existían las responsabilidades que le habían dado sentido, como una deuda pendiente o personas que aún dependieran de mis ingresos.
Para evitar ese desfase, necesitaba comparar dos periodos: los años durante los cuales haría falta el respaldo y el plazo que ofrecía la póliza. También debía comprobar si podría mantener el pago durante ese tiempo y bajo qué condiciones podría renovarse.
¿Qué cubre y qué queda fuera?
La última pieza estaba en dos palabras que suelen aparecer juntas en los seguros de vida: coberturas y exclusiones. Para evitar confusiones, decidí separarlas de esta forma:
- Coberturas: indican las situaciones en las que la aseguradora puede entregar el respaldo acordado.
- Exclusiones: señalan los casos que la póliza no contempla y, por lo tanto, no daría lugar al pago.
Esta diferencia me ayudó a reconocer que leer “fallecimiento”, “invalidez” o “accidente” en una cotización no bastaba. Cada beneficio podía tener sus propias condiciones, límites y exclusiones, por lo que necesitaba revisar cómo funcionaba antes de asumir que estaba incluido.
El valor de la póliza no dependía solo de una suma alta o de una vigencia amplia. También debía contemplar las situaciones que me preocupaban. Ahí estaba la diferencia entre el respaldo que imaginaba haber contratado y el que podía recibir bajo las condiciones acordadas.
¿Quién recibiría el dinero del seguro de vida?
Pensar en “mi familia” era sencillo. El problema apareció cuando la póliza me pidió algo mucho más concreto: nombres y porcentajes. La aseguradora no podía adivinar a quién deseaba apoyar ni cómo quería repartir la suma.
Ahí entendí que beneficiario no era una forma general de llamar a mis seres queridos. Era la persona que quedaría registrada para solicitar el dinero si llegaba a faltar. Por eso, elegirla requería algo más que llenar un espacio en el contrato.
¿Cómo se designan los beneficiarios?
Podía estar interesado en nombrar a una sola persona o dividir la suma entre varias. La Ley sobre el Contrato de Seguro permite que la persona asegurada elija a beneficiarios sin que tengan que ser familiares y decida qué parte corresponderá a cada uno.
Si eligiera a más de una persona como beneficiaria del seguro de vida, también debía indicar qué porcentaje de la suma recibiría cada una y registrar sus datos completos. No bastaba con escribir “mis hijos”, “mis hermanos” o “mi pareja”, porque esas expresiones podían generar dudas sobre la identidad de los beneficiarios.
La decisión debía quedar escrita tal como quería que se cumpliera: quiénes recibirían el dinero y cómo se repartiría entre ellos.
¿Por qué conviene revisar esa decisión con el paso del tiempo?
La designación reflejaba mi situación al momento de contratar, pero no se ajustaría por sí sola a lo que ocurriera después. Un matrimonio, un divorcio, un nacimiento o el fallecimiento de una persona elegida podía volverla distinta de lo que deseaba.
La aseguradora tomaría como referencia la última designación válida que tuviera registrada. Si mi situación cambiaba, no bastaría con suponer que la póliza también lo haría de forma automática: necesitaba solicitar el ajuste y comprobar que hubiera quedado asentado.
En la mayoría de los casos podía cambiar a los beneficiarios, salvo que la designación se hubiera establecido como irrevocable. Ese detalle también debía revisarse antes de intentar una modificación.
¿Los beneficiarios deben saber que existe la póliza?
De poco serviría elegir a las personas correctas si ninguna sabía que había sido nombrada. No podía confiar en que la aseguradora las buscaría ni dejarles la tarea de descubrir por su cuenta que existía un respaldo para ellas.
Y darles esa noticia no significaba revelar la suma asegurada ni compartir todos mis documentos. Lo importante era que supieran que el seguro existía, qué compañía lo había emitido y dónde podían encontrar los datos de la póliza.
Sí, pese a esas precauciones, si alguien no contaba con los datos básicos, podía solicitar una búsqueda mediante SIAB-VIDA. Es una herramienta de la CONDUSEF que permite saber si una persona fue nombrada beneficiaria de algún seguro de vida y, cuando existe una coincidencia, conocer qué aseguradora emitió la póliza. Aun así, dejar esa información desde antes evitaría que mis beneficiarios tuvieran que iniciar la búsqueda en un momento complicado.
Saber quién recibiría el dinero resolvía solo una parte de este asunto. El siguiente paso era calcular cuánto respaldo necesitarían esas personas para enfrentar los gastos que continuarían.
¿Cómo calcular cuánto respaldo necesitaría tu familia?
Después de identificar quiénes recibirían el dinero de mi seguro de vida, apareció una de las preguntas más difíciles: ¿cuánto debería dejarles a cada uno de los beneficiarios? Elegir una cifra parecía sencillo, pero eso me garantizaba que les alcanzaría para cubrir lo indispensable.
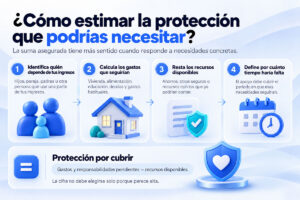
Para encontrar una respuesta, debía imaginar qué ocurriría con las finanzas de mi familia si mis ingresos dejaran de llegar. No se trataba de ponerle un precio a mi vida o a mi responsabilidad, sino de calcular qué gastos continuarían, durante cuánto tiempo necesitarían ese apoyo y con qué recursos podrían cubrir una parte.
La suma asegurada comenzó a tener sentido cuando dejé de verla como una cantidad atractiva y la relacioné con necesidades concretas.
Identifica quién depende de tus ingresos
El primer paso era reconocer a quiénes ayudaba a sostener. Podían ser hijos, pareja, padres o cualquier otra persona que utilizara una parte de mis ingresos para cubrir sus necesidades.
Pero no bastaba con saber quiénes eran. También debía preguntarme qué parte de mis ingresos recibía cada persona y durante cuánto tiempo podría necesitarla. Por ejemplo, un menor quizá podría requerir ese respaldo durante varios años.
Así entendí que no todas las responsabilidades económicas pesaban igual. El cálculo cambiaría según las personas involucradas, sus necesidades y el tiempo que tardarían en reorganizar sus finanzas.
Calcula los gastos que tendrían que cubrirse
Con las personas identificadas, el siguiente paso era poner los gastos sobre la mesa. Algunos aparecerían de forma inmediata, pero otros continuarían activos durante meses o incluso años.
Entre ellos debía considerar los siguientes:
- Vivienda, alimentación y servicios básicos.
- Colegiaturas u otros gastos educativos.
- Deudas y pagos pendientes.
- Atención médica y seguros.
- Gastos relacionados con el fallecimiento.
La intención no era sumar cada gasto futuro como si nada pudiera cambiar. Buscaba estimar cuánto dinero haría falta para atender las necesidades prioritarias de mis seres queridos durante el tiempo en que mis ingresos serían difíciles de sustituir.
Resta los recursos que ya estarían disponibles
Hasta ese momento solo había calculado cuánto necesitarían, pero todavía faltaba mirar con qué dinero contarían. Me refiero a los ahorros, inversiones, otras pólizas, prestaciones laborales o incluso ingresos propios.
Por eso, debía comparar las responsabilidades que continuarían activas y los recursos que ayudarían a cubrirlas. La diferencia mostraría qué parte tendría que respaldar el seguro de vida. Por ejemplo:
- Gastos y responsabilidades pendientes – recursos disponibles = protección por cubrir
Pero el resultado no sería una cifra definitiva. Las deudas podían disminuir, los ingresos cambiar e incluso nuevas personas comenzarían a depender de mí. Por eso, tendría que revisar la suma asegurada cuando mi situación familiar o financiera fuera distinta.
Con esa estimación ya podía saber cuánto respaldo buscaba. La siguiente pregunta era cuánto costaría mantenerlo y por qué dos pólizas con una protección similar podían tener precios diferentes.
¿Qué puede cambiar el costo de un seguro de vida?
Ahora llegaba un punto difícil: saber cuánto tendría que pagar por el seguro de vida. Pensaba que dos personas que solicitaran la misma suma asegurada recibirían un precio similar, pero las cotizaciones resultaban muy distintas.
La explicación estaba en la prima. Su monto no dependía solo del dinero que podría entregar la aseguradora, sino también de las características de la persona, el tiempo durante el que existiría la protección y los beneficios incluidos.
Esa es la razón por la que una póliza más barata no ofrecía lo mismo que otra y una prima elevada tampoco garantizaba mejores condiciones para mis seres queridos. Antes de comparar precios, era necesario saber qué había detrás de cada uno.
Las características de la persona asegurada
Al solicitar una cotización me aparecían preguntas sobre mi edad, mi estado de salud, mi ocupación e incluso ciertos hábitos de mi vida diaria. Quizá tenían poca relación con el seguro que planeaba contratar, pero ayudaban a la compañía a estimar la posibilidad de que ocurriera el hecho que tendría que cubrir.
Entre los factores que podrían influir en los seguros de vida se encuentran:
- La edad de la persona asegurada.
- El estado de salud y antecedentes médicos.
- La ocupación y las actividades que realiza.
- Los hábitos de la vida diaria, tal como fumar.
- La práctica de deportes o alguna actividad de mayor riesgo.
Incluso dependiendo del seguro, la aseguradora también podía solicitar estudios médicos o información adicional antes de aceptar la contratación y fijar la prima.
Para ello, la Ley sobre el Contrato de Seguro establece que esos datos deben proporcionarse tal como se conocen al responder el cuestionario. Omitir información o declarar algo distinto podía afectar el contrato cuando la protección fuera necesaria. Contestar con precisión no era un trámite menor.
La protección que se desea contratar
La cotización también cambiaba según el respaldo que deseaba contratar. Una suma asegurada mayor podía elevar la prima, pero no era el único elemento que debía considerar.
El precio también podía modificarse por la duración del seguro y por las coberturas adicionales. Incluir respaldo ante invalidez, accidentes o enfermedades graves ampliaba la protección, aunque también podía aumentar lo que tendría que pagar.
Eso no significaba que debía contratar todos los beneficios disponibles en el seguro. Necesitaba distinguir cuáles respondían a los riesgos que buscaba cubrir y cuáles solo hacían más costosa la póliza sin resolver una necesidad propia.
Comparar seguros exigía revisar la misma suma, el mismo plazo y coberturas similares. De otro modo, podía confundir un precio menor con una ventaja cuando realmente estaría frente a una protección distinta.
La forma y frecuencia de pago
El último elemento a considerar era la manera de cubrir la prima. Según la póliza, la prima podía pagarse de forma mensual, trimestral, semestral o anual.
Al principio había comparado solo cuánto saldría de mi bolsillo cada ocasión. Sin embargo, una mensualidad pequeña no siempre mostraba el costo completo, necesitaba sumar todos los pagos del periodo y revisar si la frecuencia elegida incluía algún cargo o descuento.
También debía comprobar que podía mantener ese compromiso durante la vigencia prevista. Una póliza podía ofrecer la protección que buscaba, pero dejar de ser útil si su costo me obligaba a abandonarla o provocaba retrasos en los pagos.
La decisión no consistía en encontrar la prima más baja, sino en equilibrar el respaldo que necesitaba con una cantidad que pudiera sostener sin desplazar otros gastos. Con esa parte clara, faltaba conocer otra diferencia importante: no todos los seguros de vida funcionan de la misma manera ni protegen durante el mismo plazo.
¿Todos los seguros de vida funcionan igual?
Tras entender qué podía cambiar la prima, pensé que solo faltaba buscar una aseguradora y comparar precios. Pero la realidad es que “seguro de vida” no era el nombre de un solo producto, existen distintas modalidades y cada una protege durante un periodo y bajo condiciones diferentes.
Entre las principales se encuentran:
- Seguro temporal: ofrece protección durante un plazo definido. Si el fallecimiento cubierto ocurre dentro de ese periodo, los beneficiarios pueden solicitar la suma asegurada.
- Seguro de vida entera: está diseñado para conservar la protección durante toda la vida de la persona asegurada, siempre que se cumplan los pagos y las condiciones de la póliza.
- Seguro dotal: combina la protección por fallecimiento con un beneficio por supervivencia. Si la persona asegurada llega con vida al final del plazo, puede recibir la cantidad acordada.
Eso explicaba por qué dos seguros de vida podían tener precios y condiciones tan distintos. Uno podía estar pensado para respaldar una deuda durante algunos años, otro para mantener la protección por un periodo de tiempo más largo y uno para entregar un beneficio al concluir el contrato.
Los nombres también podían cambiar entre aseguradoras y cada producto podía añadir requisitos, coberturas o límites propios.
¿Qué conviene comparar antes de contratar un seguro de vida?
Al considerar las primeras cotizaciones de seguro de vida, el precio parecía darme una respuesta rápida. Una podía costar menos que otra, así que era fácil pensar que representaba una mejor elección.
El problema era que no estaba comparando lo mismo. Una póliza podía durar menos años, incluir otra suma asegurada o dejar fuera beneficios que la segunda sí contemplaba. Pero la diferencia en la prima no siempre era un ahorro; podía significar recibir una protección distinta.
Para reconocerlo, tenía que revisar cada opción de seguro de vida bajo los mismos criterios.
Comparar pólizas similares
Antes de mirar el precio, debía comprobar cuatro elementos: tipo de seguro, suma asegurada, vigencia y coberturas. Si alguno cambiaba, la comparación perdía sentido.
Por ejemplo, no podía equiparar un seguro temporal por diez años con uno de vida entera y concluir que el primero convenía porque costaba menos. Tampoco bastaba con que dos pólizas anunciaran la misma suma si una incluía respaldo por invalidez y la otra solo cubría el fallecimiento.
Después tocaba revisar exclusiones, requisitos y condiciones de pago. La cotización resumía aspectos más atractivos, pero el contrato mostraba dónde llegaba la protección. Y si quería consultarlo antes de firmar, podía buscar el modelo de la aseguradora en el Registro de Contratos de Adhesión de Seguros (RECAS) de la CONDUSEF.
Revisa la protección que ya tienes
Otra sorpresa fue descubrir que podía contar con un seguro de vida sin haberlo contratado por separado. Algunos empleos, créditos o tarjetas incorporan este tipo de respaldo como parte de sus beneficios o condiciones.
Eso no significa que mi familia estuviera cubierta. La razón era que un seguro asociado con una deuda podía utilizarse para liquidar el saldo pendiente, mientras que la protección del trabajo quizá terminaría cuando concluyera la relación laboral.
Antes de pagar otra póliza, debía averiguar qué seguros tenía, cuánto cubrían, quién recibiría el dinero y hasta cuándo seguirían vigentes. Así evitaría contratar dos veces el mismo respaldo o confiar en una cobertura que no acompañaría a mi familia como esperaba.
Conoce qué ocurriría al utilizar el seguro
La última prueba consistía en dejar de pensar en la contratación del seguro e imaginar el momento en que mis beneficiarios necesitarían utilizar la póliza. Ellos serían quienes tendrían la responsabilidad de comunicarse con la aseguradora y solicitar la suma correspondiente.
Por eso, antes de firmar, convenía preguntar:
- Cómo se reportaría el fallecimiento.
- Qué documentos tendrían que presentar.
- Por qué medios podrían iniciar la solicitud.
- Dónde recibirían orientación durante el proceso.
- Qué condiciones podrían impedir o retrasar el pago.
No necesitaba entregarles todos los documentos desde ese momento, pero sí dejarles una ruta clara para encontrar la póliza y contactar a la compañía. De poco serviría contratar un respaldo si quienes debían recibirlo no sabían cómo hacerlo válido.
La mejor comparación no terminaba al encontrar la prima más baja. También debía mostrar qué ofrecía cada seguro, cuánto tiempo podría conservarlo y qué tendrían que hacer mis beneficiarios para recibir el dinero. Aun después de revisar esos puntos, algunos errores podían debilitar la protección que había elegido.
¿Qué errores pueden debilitar la cobertura de un seguro de vida?
Después de comparar alternativas y elegir una póliza, podía pensar que el trabajo había terminado. Sin embargo, algunos descuidos podían reducir su utilidad o causar problemas cuando mis beneficiarios necesitaran el respaldo.
Estos son algunos de los principales errores:
- Proporcionar información incompleta: omitir o confundir datos sobre la salud, la ocupación o ciertos hábitos podía afectar el contrato.
- Elegir solo por el precio: una prima menor podía acompañarse de menos cobertura, una suma distinta o un plazo más corto.
- Dejar de pagar sin revisar la póliza: incumplir una prima podía provocar que la protección dejara de estar vigente.
- No actualizar la información: los beneficiarios y la suma asegurada podían dejar de responder a mi situación familiar.
- Guardar el seguro en secreto: quienes recibirían el dinero podrían desconocer dónde encontrar la póliza o cómo solicitarlo.
El error de fondo era tratar el seguro de vida como una compra que se resolvía al firmar. También requería pagos puntuales, datos correctos y revisiones cuando mis necesidades cambiaran.
Después de identificar estos errores, ya podía reconocer qué seguro de vida tendría sentido para mi situación.
¿Cómo saber qué seguro de vida elegir? Decisión rápida
Después de revisar cómo funcionaba cada póliza, quedó claro que no había una respuesta igual para todas las personas. La elección dependía de quién necesitaría apoyo, qué gastos continuarían y durante cuánto tiempo haría falta cubrirlos.
Para facilitar tu decisión, elaboré un listado de conclusiones:
- Otras personas dependen de tus ingresos: calcula qué gastos permanecerían y por cuántos años necesitarían ayuda.
- Buscas cubrir una deuda o responsabilidad con fecha de término: revisa que la vigencia coincida con ese periodo.
- Quieres conservar la cobertura durante más años: compara la duración, las condiciones y el costo total de cada modalidad.
- Ya tienes un seguro por el trabajo, un crédito o una tarjeta: confirma cuánto cubre, quién recibiría el dinero y cuándo terminaría.
- La prima sería difícil de mantener: ajusta la suma, el plazo o los beneficios antes de contratar.
- Tu situación familiar cambió: actualiza los beneficiarios, los porcentajes y la cantidad que haría falta.
- Nadie depende de tus ingresos: identifica si existe otra necesidad concreta que justifique contratarlo.
Al final entendí que elegir un seguro de vida no comenzaba con el precio ni con la suma más alta. Primero tenía que definir a quién quería proteger, qué necesidades buscaría cubrir y durante cuánto tiempo podía mantener vigente la póliza.
Más que dejar la mayor cantidad de dinero, buscaba construir un apoyo que mis beneficiarios pudieran utilizar y que yo fuera capaz de sostener.
Fuentes de consulta:
- Cámara de Diputados del H. Congreso de la Unión. Ley sobre el Contrato de Seguro. Texto vigente sobre los elementos de la póliza, el pago de primas, la declaración de información, las exclusiones y la designación, modificación y distribución entre beneficiarios. (https://www.diputados.gob.mx/LeyesBiblio/pdf/211.pdf)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Seguros sin complicaciones. Información sobre la suma asegurada, las necesidades que conviene considerar y los factores que pueden modificar el costo de una póliza. (https://revista.condusef.gob.mx/seguros/2026/07/seguros-sin-complicaciones/)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). ¡Papá, protege a tu familia! Explicación de las características generales de los seguros temporales, vitalicios y dotales. (https://revista.condusef.gob.mx/seguros/2024/06/papa-protege-a-tu-familia/)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Registro de Contratos de Adhesión de Seguros (RECAS). Herramienta para consultar los modelos de contratos registrados por las instituciones aseguradoras. (https://registros.condusef.gob.mx/reca/recas.php)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). SIAB-VIDA. Servicio para solicitar la búsqueda de posibles seguros de vida en los que una persona fallecida hubiera nombrado beneficiarios. (https://www.condusef.gob.mx/?idc=1333&idcat=1&p=contenido)