
Durante mucho tiempo pensé que entender un seguro de auto era bastante sencillo: si algo le pasaba a mi coche, la aseguradora estaría ahí para responder. El problema apareció cuando intenté completar esa idea con una pregunta que parecía casi obvia: ¿responder exactamente a qué?
Un choque podía significar pagar los daños causados a otro vehículo, reparar el mío o incluso enfrentar gastos médicos, mientras que un robo planteaba un escenario distinto. Y aunque una póliza incluyera cobertura para alguno de esos riesgos, todavía faltaba saber hasta dónde llegaba la protección y qué parte del gasto podría terminar pagando por mi cuenta.
Ahí descubrí que decir “mi auto está asegurado” cuenta muy poco sobre la protección que realmente tengo. Detrás de una póliza aparecen coberturas específicas, sumas aseguradas, límites de responsabilidad, deducibles, exclusiones y servicios que pueden cambiar de un producto a otro. Incluso dos seguros con nombres parecidos pueden responder de forma distinta ante el mismo problema.
También dejé de ver el precio como la primera respuesta. Una póliza más barata podía parecer atractiva, pero comparar primas sin revisar qué cubría cada una era como hacerlo con dos productos diferentes por una sola cifra. Antes necesitaba entender qué riesgos quería proteger y cuáles estaba dispuesto a asumir con mis propios recursos.
Por eso, antes de buscar qué seguro de auto conviene, decidí entender qué estaba pagando. En este artículo compartiré lo que descubrí sobre sus principales coberturas, hasta dónde puede llegar el respaldo de la aseguradora y qué condiciones conviene revisar antes de elegir. La intención no es decirte qué seguro te conviene contratar, sino ayudarte a reconocer qué estás pagando, qué riesgos buscas cubrir y qué podría quedar a tu cargo cuando llegue el momento de utilizarlo.
¿Qué es un seguro de auto y cómo funciona?
Después de entender que tener un seguro no significaba estar cubierto ante cualquier problema, necesitaba resolver algo más básico: ¿qué estoy contratando en realidad? La respuesta está en los riesgos que la aseguradora acepta cubrir y en las condiciones bajo las cuales se compromete a responder.
La lógica se vuelve más clara al llevarla a situaciones cotidianas. Por ejemplo, un choque puede dejar daños en otro vehículo y también en el mío; un robo representa una pérdida distinta. Aunque ambos problemas estén relacionados con el mismo auto, no significa que el seguro responderá de la misma forma ante cada uno.
Para entender esa diferencia, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) explica que existen distintas coberturas para un seguro de auto y que cada una atiende determinados riesgos. Por ejemplo, la responsabilidad civil contempla daños ocasionados a terceros, mientras que otras pueden cubrir el robo total o los daños materiales del propio vehículo.
Eso cambió la pregunta que me había hecho al principio. En lugar de quedarme con “¿tengo seguro?”, resultaba más útil preguntarme “¿qué riesgos cubre mi seguro?”. Para encontrar la respuesta, necesitaba conocer tres conceptos que aparecen una y otra vez al revisar este producto: póliza, prima y siniestro.
Póliza: ¿qué estoy contratando?
La póliza puede parecer un simple documento, pero es el contrato del seguro y reúne las condiciones que permiten saber qué protección adquirí. Ahí puedo encontrar las coberturas, exclusiones, sumas aseguradas, derechos y obligaciones, entre otros elementos.
Por eso, el nombre del seguro no me cuenta toda la historia. Revisar la póliza permite saber qué quedó incluido y bajo qué condiciones, algo que será clave al momento de entender las coberturas y sus límites.
Prima: ¿cuánto cuesta el seguro?
La prima es el costo que se paga por el seguro. Su monto puede variar según el producto contratado y los factores que la aseguradora considere para determinar el riesgo.
Aquí necesitaba distinguir dos cosas: precio y protección no significan lo mismo. Es decir, una prima menor no basta para saber si estoy comparando seguros equivalentes. Por eso, la CONDUSEF recomienda revisar también las coberturas, sumas aseguradas, deducibles y servicios antes de elegir.
Siniestro: ¿qué es y qué pasa cuando ocurre?
El tercer concepto era siniestro. Dicho de forma sencilla, es cuando ocurre el riesgo previsto en el contrato; en un seguro de auto podría tratarse, por ejemplo, de un choque o un robo, siempre que esté contemplado por la póliza.
Que ocurra un problema, entonces, no significa que la aseguradora pagará cualquier gasto relacionado con ese evento. La cobertura contratada, sus límites y las condiciones de la póliza determinarán hasta dónde puede responder.
Con esto ya sabía dónde estaban las reglas, qué estaba pagando y qué significaba que ocurriera un siniestro. Pero faltaba una pregunta mucho más concreta: ¿qué puede cubrir un seguro de auto?
¿Qué puede cubrir un seguro de auto?
Una vez que entendí que cada riesgo necesitaba estar contemplado en la póliza, la siguiente pregunta era inevitable: ¿qué situaciones puede cubrir un seguro de auto? La respuesta me llevó a dejar de verlo como una sola protección y empezar a separarlo por coberturas.
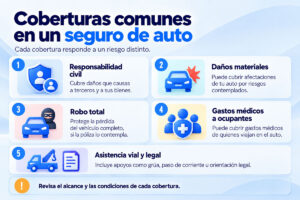
La CONDUSEF identifica entre las más comunes la responsabilidad civil, los daños materiales, el robo total y los gastos médicos a ocupantes. También pueden existir servicios adicionales, como la asistencia vial y legal. Cada pieza responde a una situación distinta y su alcance dependerá de lo establecido en el contrato.
Entender esa diferencia resultó clave. Un mismo accidente puede provocar daños a otro vehículo, afectar el mío e incluso lesiones a quienes viajan conmigo, pero cada consecuencia puede involucrar una cobertura diferente. Así que necesitaba saber qué hacía cada una.
Responsabilidad civil
Esta cobertura responde por determinados daños que ocasione a otras personas o a sus bienes con el vehículo asegurado. Por ejemplo, si soy causante de un choque y daño otro auto, puede intervenir para cubrir esa afectación de acuerdo con lo contratado.
La diferencia importante está en que la protección frente a daños causados a terceros no significa que los daños de mi vehículo también estén cubiertos.
Daños materiales
Aquí sí entra en escena mi propio auto. La cobertura de daños materiales puede responder ante determinadas afectaciones que sufra el vehículo asegurado por riesgos contemplados en la póliza, como una colisión.
Eso tampoco la convierte en una cobertura para cualquier desperfecto. Su función está ligada a los riesgos contemplados en la póliza, por lo que conviene revisar qué situaciones están incluidas y cuáles quedan fuera.
Robo total
Esta cobertura contempla el robo total del vehículo. Si ocurre y se cumplen las condiciones establecidas en la póliza, la aseguradora puede indemnizar la pérdida conforme a lo contratado.
Aquí había una palabra que no debía pasar por alto: total. Es decir, el robo del automóvil completo no es lo mismo que el robo de autopartes, por lo que tener esta cobertura no significa que el robo de una pieza también se incluya.
Gastos médicos a ocupantes
Un accidente no siempre termina únicamente en daños a los vehículos. Esta cobertura puede contemplar determinados gastos médicos de las personas que viajan a bordo del auto asegurado y resultan lesionadas a causa de un accidente cubierto.
Así pude separar dos tipos de protecciones que podrían confundirse: la responsabilidad civil atiende determinados daños ocasionados a terceros, mientras que esta cobertura se enfoca en los ocupantes del vehículo asegurado.
Asistencia vial y legal
También encontré servicios que cumplen una función diferente. La asistencia vial puede incluir apoyos como servicio de grúa, paso de corriente o cambio de llanta, mientras que la asistencia legal brinda orientación y apoyo jurídico ante determinadas situaciones.
No se trata de coberturas que necesariamente ofrezcan indemnizar un daño al vehículo, sino de servicios que pueden acompañar al seguro y cambiar según el producto contratado.
Después de separar estas coberturas, algo empezó a tener más sentido: decir que un seguro incluye “más protección” todavía era demasiado impreciso. Necesitaba saber cómo suelen agruparse todas estas piezas y qué diferencia existe entre una cobertura de responsabilidad civil, limitada y amplia.
¿Qué tipos de cobertura existen en un seguro de auto?
Tras conocer las principales coberturas, pensé que comparar seguros sería cuestión de revisar cuáles incluía cada uno. Pero al buscar opciones aparecieron tres términos que podían cambiar la lectura de una cotización: responsabilidad civil, cobertura limitada y cobertura amplia.
La información de la CONDUSEF me ayudó a ponerles orden. Estas categorías agrupan distintas protecciones y permiten tener una primera referencia sobre el alcance de un seguro. Algunas opciones se concentran en los daños ocasionados a terceros, mientras que otras pueden sumar robo total, gastos médicos, daños materiales o servicios adicionales.
Eso sí, había que evitar una conclusión apresurada. El nombre del paquete sirve para orientarme, pero no basta para saber qué estoy contratando. Las coberturas y sus características pueden variar entre productos, así que dos seguros identificados como “amplios” no tienen por qué ofrecer exactamente lo mismo.
Responsabilidad civil
Este tipo de seguro se concentra en el respaldo frente a determinados daños ocasionados a terceros, ya sea en sus bienes o en su persona, de acuerdo con lo establecido en la póliza.
La clave ya la había encontrado antes: que mi responsabilidad frente a terceros esté cubierta no significa que los daños de mi propio vehículo también lo estén.
Cobertura limitada
La cobertura limitada da un paso adicional al incorporar otras protecciones a las de responsabilidad civil. La CONDUSEF indica que este tipo de paquete puede incluir robo total y gastos médicos a ocupantes, entre otras coberturas o servicios.
Aquí el nombre también importa menos que el contenido. Si una opción se presenta como “limitada”, necesitaría comprobar qué protecciones incorpora y no asumirlas únicamente por la categoría.
Cobertura amplia
La cobertura amplia suele reunir un mayor número de protecciones y puede añadir daños materiales al vehículo asegurado, además de diferentes servicios y asistencias.
Sin embargo, había algo que no debía confundir: cobertura amplia no significa “cubre todo”. La póliza seguirá estableciendo qué riesgos están contemplados, cuándo puede responder la aseguradora y bajo qué condiciones.
Después de entender estas categorías, el nombre del paquete dejó de ser suficiente para comparar. Incluso sabiendo qué coberturas incluía, todavía quedaba una cuestión capaz de cambiar bastante las cuentas: hasta cuándo podía responder la aseguradora y qué parte del gasto tendría que asumir de mi propio bolsillo.
¿Cuánto paga el seguro y cuánto me toca pagar a mí?
Saber qué cubría mi seguro de auto todavía no resolvía todas mis dudas. Faltaba una que podía tener efecto directo en mi bolsillo: si ocurre un siniestro cubierto, ¿la aseguradora se debe encargar de pagar todo?
Descubrí que no bastaba con encontrar una cobertura en la póliza. También tenía que saber hasta cuánto podía responder la compañía y si una parte del gasto tendría que asumirla con mis propios recursos. Fue entonces cuando dos conceptos que había visto en las cotizaciones cobraron mayor importancia: la suma asegurada y el deducible.
La CONDUSEF los incluye entre los datos que conviene conocer al comparar un seguro de auto. Y entendí por qué: mientras uno ayuda a identificar hasta dónde puede llegar la protección contratada, el otro permite saber qué cantidad podría quedar a mi cargo cuando deba ser aplicado.
Suma asegurada y límite de responsabilidad
La suma asegurada establece hasta qué monto puede responder la aseguradora por un riesgo cubierto, según lo indicado en la póliza. También puedo encontrar límites de responsabilidad, por ejemplo, para conocer hasta dónde llega la protección frente a ciertos daños ocasionados a terceros.
Esto me dejó algo claro: no necesariamente existe una sola cantidad para todo el seguro. Cada cobertura puede tener sus propios montos o límites, así que conocerlos también forma parte de entender qué estoy contratando.
¿Qué es el deducible?
El deducible es la cantidad o porcentaje que puede corresponderme asumir cuando ocurre un siniestro cubierto. Es decir, la aplicación dependerá de lo establecido para cada cobertura en la póliza.
En otras palabras, tener seguro no significa que todos los gastos pasarán a manos de la aseguradora. Si una cobertura contempla deducible, también necesito saber cómo se determina para calcular qué pago podría quedar a mi cargo.
¿Un deducible más bajo siempre conviene?
A primera vista, un deducible menor puede parecer la mejor elección: si llega el momento de aplicarlo, mi aportación sería menor. Pero elegir solo con ese dato me llevaría al mismo problema que encontré cuando comparaba seguros únicamente por el precio.
El deducible es apenas una pieza de la decisión final. Para saber qué opción se ajusta mejor a lo que busco, tendría que compararlo junto con la prima, las coberturas, las sumas aseguradas y las demás condiciones de la póliza.
Así, la pregunta dejó de ser únicamente cuánto pagaría la aseguradora. También necesitaba saber hasta dónde llegaba la cobertura y qué gastos podían quedarse de mi lado. Y todavía faltaba conocer otra pieza capaz de cambiar esa respuesta: lo que el seguro de auto deja fuera.
¿Qué puede dejar fuera un seguro de auto?
Cuando revisaba una póliza, mi atención se iba casi siempre a lo mismo: qué cubría. Tenía sentido, porque parecía ser la forma más directa de saber qué estaba pagando. Pero lo que no había considerado era que un seguro de auto también exige saber qué no cubre.
Esa duda me llevó a las exclusiones, es decir, aquellos riesgos o circunstancias que quedan fuera de la protección contratada en la póliza. Por ello, la CONDUSEF recomienda revisar este apartado antes de contratar, ya que permite conocer esas condiciones y no tener que esperar hasta necesitar el seguro para descubrirlas.
Podía encontrar daños materiales o robo total entre mis coberturas, pero eso no me permitía asumir que cualquier situación vinculada con ellas estaría cubierta. La póliza también establece las condiciones bajo las que funciona cada protección y aquello que queda fuera de su alcance.
Tampoco podía tomar las exclusiones de un seguro y darlas por válidas para todos los demás. Esas condiciones pueden variar entre productos y aseguradoras, así que la única forma de saber cuáles aplican es revisar la póliza que estoy considerando contratar.
A partir de ahí, mi forma de comparar también cambió: ya no bastaba con preguntar qué incluía un seguro, también necesitaba saber qué podía dejar fuera. Con ambas respuestas podía pasar a algo mucho más práctico, que sería reunir los puntos que tendría que revisar antes de contratar.
¿Qué debo revisar antes de contratar un seguro de auto?
Después de entender cómo funcionaban todas esas piezas, elegir un seguro de auto dejó de ser únicamente una cuestión de precio. Una cotización podía parecer atractiva a primera vista, pero la cifra decía poco si no sabía qué estaba obteniendo a cambio y bajo qué condiciones.
Necesitaba entonces ordenar lo aprendido y llevarlo a la comparación. No se trataba de empezar de cero con cada póliza, sino de identificar aquellos puntos que podían cambiar el respaldo que estaba contratando y también lo que terminaría pagando.
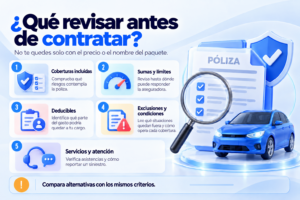
Estos fueron los puntos que decidí no perder de vista al comparar seguros de auto:
- Coberturas incluidas: comprobar qué riesgos contempla la póliza y si corresponden con aquello que busco proteger.
- Sumas aseguradas y límites de responsabilidad: revisar hasta dónde puede responder la aseguradora en cada protección.
- Deducibles: identificar dónde aplican y qué cantidad o porcentaje podría quedar a mi cargo.
- Exclusiones: conocer las situaciones o riesgos que quedan fuera de la protección.
- Servicios y asistencias: verificar qué apoyos incluye el producto, como asistencia vial o legal, además de las condiciones para utilizarlos.
- Prima y forma de pago: considerar el costo y revisar cómo se cubriría, sin utilizar esa cifra como único criterio para decidir.
- Atención en caso de siniestro: conocer los medios disponibles para reportarlo y el procedimiento indicado por la aseguradora para solicitar atención.
La CONDUSEF también recomienda no quedarse únicamente con el precio al elegir un seguro de auto y considerar elementos como coberturas, sumas aseguradas, deducibles y servicios. Después de revisar todos estos elementos, entendía mejor la razón: dos cotizaciones similares podían ofrecer un respaldo diferente.
Eso tampoco significaba buscar la póliza que ofreciera más de todo. La decisión tenía que regresar a la pregunta inicial: ¿qué necesito proteger? Tener esa respuesta me permitía dar mayor peso a lo que podía marcar una diferencia para mi caso.
Con la comparación realizada, todavía faltaba conocer qué ocurría fuera del papel. Porque una cosa era entender la póliza y otra saber qué pasa cuando llega el momento de utilizar el seguro.
¿Qué pasa cuando necesito usar mi seguro de auto?
Hasta este punto había aprendido a entender mejor una póliza, pero había una situación sin respuesta: ¿qué tendría que hacer si llegara el momento de usarla? Porque conocer lo que cubre mi seguro servía de poco si no sabía cómo pedir apoyo cuando lo necesitara.
La respuesta comenzaba con algo sencillo: saber cómo contactar a mi aseguradora. Ante un accidente, robo u otro evento que pudiera estar cubierto, tendría que reportar lo ocurrido por alguno de sus medios de atención. A partir de ese primer contacto, la compañía podría solicitarme información sobre lo sucedido e indicarme cómo continuar según el caso.
Sin embargo, la atención tampoco sería igual en todas las situaciones. Dependiendo de lo ocurrido y de la cobertura, puede intervenir un ajustador, brindarse algún servicio de asistencia o solicitarse información y documentos para continuar con el proceso. Lo importante era no asumir que utilizar el seguro se reducía a hacer una llamada y esperar un pago.
Por eso, conocer los medios para contactar a la aseguradora y tener disponible la información de la póliza, algo que también recomienda la CONDUSEF. Los pasos posteriores dependerán de cada producto y de lo sucedido, por lo que las indicaciones de la aseguradora y las condiciones contratadas servirán como referencia para saber cómo continuar.
Con eso apareció algo que podía resolver mucho antes de cualquier siniestro: ubicar cómo contactar a mi aseguradora y saber dónde consultar los datos de mi póliza. Si algún día necesitaba utilizar el seguro, al menos la primera pregunta —por dónde empezar— ya tendría respuesta.
¿Cómo saber qué seguro de auto elegir? Decisión rápida
Después de revisar cómo funcionaban las coberturas, los límites y las condiciones de una póliza, quedó claro que no había un seguro de auto que pudiera señalar como la mejor opción para todas las personas. La elección dependía de los riesgos que quisiera cubrir, el respaldo que buscara para mi vehículo y los gastos que estaría dispuesto a asumir por mi cuenta.
Para llevar todo lo aprendido a una decisión, reuní algunas conclusiones que me ayudaron a tomar una decisión:
- Mi prioridad es responder por daños que pueda causar a terceros: revisaría una opción con responsabilidad civil y comprobaría los límites establecidos para esa cobertura.
- También quiero proteger mi auto de un robo total: buscaría alternativas que incluyan esa cobertura y revisaría la suma asegurada, condiciones y exclusiones.
- Quiero respaldo ante determinados daños de mi propio vehículo: compararía opciones con daños materiales y prestaría atención a su alcance, suma asegurada y deducible.
- Busco una protección más completa: comprobaría qué reúne cada póliza en lugar de asumir que la palabra “amplia” significa que todo estará cubierto.
- Mi presupuesto es limitado: identificaría qué riesgos prefiero transferir al seguro y cuáles podría afrontar con mis propios recursos, sin elegir únicamente por la prima más baja.
Al final entendí que elegir un seguro de auto no comenzaba con el precio ni con el nombre de la cobertura. Primero necesitaba definir qué quería proteger y después comparar qué póliza respondía a esas necesidades, hasta dónde podía hacerlo y qué gastos todavía podrían quedar de mi lado.
Decir “mi auto estaba asegurado” no me contaba toda la historia. Lo importante era poder explicar qué protegía mi seguro, cuáles eran sus límites y en qué situaciones podría utilizarlo. Solo entonces podía saber con mayor claridad qué estaba pagando y qué respaldo estaba contratando.
Fuentes de consulta:
- Cámara de Diputados del H. Congreso de la Unión. Ley sobre el Contrato de Seguro. Texto vigente sobre el contrato de seguro, riesgos cubiertos, exclusiones establecidas en el contrato, obligaciones relacionadas con el siniestro y responsabilidad de la empresa aseguradora. (https://www.diputados.gob.mx/LeyesBiblio/pdf/211.pdf)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Simulador de Seguro de Automóviles. Información sobre las coberturas de responsabilidad civil, limitada y amplia, así como robo total, daños materiales, gastos médicos a ocupantes, asistencia vial y asistencia legal. (https://webappsos.condusef.gob.mx/SimuladorSeguroAutomovil/coberturas.jsp)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). ¿Cobertura amplia? Información actualizada sobre la comparación de seguros de auto, coberturas, sumas aseguradas, deducibles, servicios adicionales y la importancia de no elegir únicamente por el precio. (https://revista.condusef.gob.mx/seguros/2026/08/cobertura-amplia/)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Anatomía del seguro. Explicación de conceptos básicos como póliza, siniestro, suma asegurada, deducible, coberturas y exclusiones, además de los elementos que conviene revisar antes de contratar. (https://revista.condusef.gob.mx/destacados-del-mes/2026/06/anatomia-del-seguro/)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Simulador de Seguro de Auto. Herramienta para comparar productos de acuerdo con el vehículo, conductor y presupuesto, además de consultar distintas alternativas y considerar que las condiciones particulares pueden modificar la cotización presentada. (https://webappsos.condusef.gob.mx/SimuladorSeguroAutomovil/entradas-tabs.jsp)