El aguinaldo 2026 es uno de esos pagos que espero con muchas ganas, aunque decidir qué hacer con ese dinero no siempre resulta fácil. Puedo tener en mente una compra desde hace meses y, al mismo tiempo, una deuda que quisiera dejar atrás. Cuando pienso en diciembre, todo parece tener una razón para ser prioridad.
A esos planes se suman los regalos de intercambio, la cena y las reuniones para celebrar Navidad o Año Nuevo. Cada gasto puede parecer pequeño por separado, pero al juntarlos surge una duda: ¿alcanzará también para ese pago que esperaba resolver antes de terminar el año?
Destinar el aguinaldo a una deuda puede darme un respiro, aunque también quiero disfrutar una parte de ese dinero extra. Para encontrar espacio para ambas cosas, necesito revisar cómo están mis cuentas y qué compromisos seguirán ahí después de las fiestas.
Antes de repartir el ingreso del aguinaldo, hace falta saber cuánto me corresponde recibir. Si hago planes con una cantidad que solo imagino, puedo comprometer más de lo que llegaría a mi cuenta y tener que completar con la siguiente quincena o recurrir a una deuda.
Ante dicha situación, en este artículo explicaré cuánto me corresponde de aguinaldo y cómo decidir su destino entre pagos pendientes, compras y ahorro. La idea es tener claro qué necesita atención primero, hacer espacio para los planes de diciembre y guardar una parte para lo que viene después.
¿Qué es el aguinaldo y a quién le toca?
Cuando pienso en el aguinaldo, suelo concentrarme en cuánto recibiré y qué haré con ese dinero. Pero hay una pregunta clave: ¿por qué mi jefe está obligado a cumplir con ese pago? La respuesta está en mi relación de trabajo, no en los planes que tenga la empresa para cerrar el año.
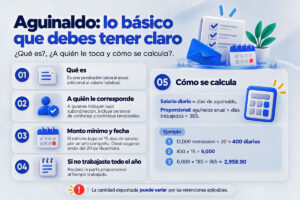
El aguinaldo es una prestación laboral: un pago anual adicional al salario habitual que el jefe tiene la obligación de cubrir. La Procuraduría Federal de la Defensa del Trabajo (PROFEDET) explica que corresponde a quienes trabajan bajo las órdenes de un empleador y cuya relación laboral se rige por la Ley Federal del Trabajo (LFT). Esto incluye al personal de confianza y a quienes tienen un contrato temporal.
Si ingresé durante el año o dejé el empleo antes de diciembre, me corresponde la parte proporcional al tiempo trabajado. Si presto servicios por honorarios de forma independiente, la situación es distinta. Aun así, el nombre del contrato no basta para descartar el derecho a ese pago: si existe subordinación, puede corresponder el aguinaldo.
Estas reglas corresponden a la LFT, por lo que en el servicio público se pueden aplicar montos y fechas diferentes.
¿Cuánto deben pagar y hasta cuándo tienen para hacerlo?
Hay un monto mínimo que mi empleador debe respetar: el artículo 87 de la LFT establece un pago mínimo equivalente a 15 días de salario por un año completo de trabajo. Al trabajar durante un periodo menor, tendría derecho a recibir la parte proporcional del aguinaldo.
El aguinaldo debe pagarse antes del 20 de diciembre, así que durante este año 2026 corresponde recibirlo a más tardar el sábado 19 del mismo mes.
El pago de 15 días de salario es el mínimo legal, pero mi empleo puede ofrecer una prestación mayor. Antes de hacer cuentas, conviene revisar cuántos días de aguinaldo tengo acordados en mi contrato. Esa diferencia cambia el monto que me corresponde.
¿Cómo calculo el aguinaldo si no trabajé todo el año?
Para calcular mi aguinaldo, necesito conocer mi salario diario, los días de prestación que me corresponden y el tiempo trabajado durante 2026. Si recibo un salario fijo, la PROFEDET señala que se utiliza la cuota diaria que percibo al momento del pago.
Supongamos que gano 12,000 pesos mensuales antes de descuentos y me corresponden 15 días de aguinaldo al haber trabajado durante todo el año. La cuenta sería:
- Salario diario: 12,000 ÷ 30 = 400 pesos.
- Aguinaldo anual: 400 x 15 = 6,000 pesos antes de las retenciones aplicables.
Ahora, si con esos mismos datos trabajé 180 días durante 2026, la cuenta proporcional sería:
- 6,000 x 180 ÷ 365 = 2,958.90 pesos.
Es decir, los 6,000 pesos son el aguinaldo por el año completo; al multiplicarlos por los días trabajados y dividirlos entre los 365 días del año de 2026, obtengo lo que corresponde a ese periodo.
En estos ejemplos utilizó cantidades ilustrativas y un salario fijo; si gano por comisiones o mi salario es variable, la base del cálculo puede ser diferente.
¿Por qué podría recibir un pago menor de aguinaldo?
Sacar la cuenta me permite estimar la prestación de aguinaldo que me corresponde, pero el resultado puede ser distinto a lo que me depositen por la retención del Impuesto Sobre la Renta (ISR). La ley contempla una parte exenta —es decir, que no paga ese impuesto— y el excedente puede estar sujeto al mismo.
El descuento no es un porcentaje igual para todas las personas. El Servicio de Administración Tributaria (SAT) establece las reglas para calcular esa retención de impuestos. Para entender qué ocurrió con mi pago, puedo revisar el recibo de nómina y distinguir el monto del aguinaldo, los descuentos aplicados y la cantidad final.
Si algo no coincide, conviene pedir al área de nómina del trabajo que explique el desglose. Una diferencia no debe atribuirse al ISR sin revisar los conceptos. Con el monto confirmado, ya puedo valorar qué parte destinar a mis deudas y cuánto conservar para los demás gastos.
¿Me conviene usar el aguinaldo para salir de deudas?
Al recibir el pago del aguinaldo, puedo sentir que por fin tengo dinero suficiente para quitarme una deuda de encima. Pero antes de hacerlo, conviene detenerse en una pregunta: ¿qué pago me ayudaría más? Si tengo varias cuentas pendientes, elegir por cuál empezar puede cambiar el resultado.
Ese ingreso puede ayudarme a ponerme al corriente con algún pago atrasado, reducir una deuda o liquidar. Pero también necesito conservar lo necesario para mis gastos básicos. Si después de pagar tengo que recurrir otra vez al crédito para completar el mes, podría volver a acumular parte de lo que buscaba resolver.
Si tengo varias deudas, ¿por cuál empiezo?
La deuda que más me preocupa no siempre es la que más me cuesta. Antes de elegir, conviene comparar los saldos, los intereses y las fechas de pago. Para ello, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) recomienda considerar las deudas de mayor urgencia o las que tienen una tasa de interés más alta.
Puedo comenzar por estos tres puntos:
- Pagos atrasados: cuánto dinero necesito para ponerme al corriente y qué cargos está generando el incumplimiento.
- Costo de la deuda: qué tasa de interés y comisiones aplican en cada cuenta.
- Próximos vencimientos: qué pagos debo cubrir para evitar otro atraso.
Por ejemplo, si tengo una tarjeta que genera intereses y una compra a meses sin intereses al corriente, puedo cubrir la mensualidad de esa compra y destinar un abono extra al saldo que sí genera intereses. Liquidar primero la compra más pequeña puede parecer atractivo, pero necesito comparar qué conseguiría con cada opción.
Dar prioridad a una deuda tampoco significa suspender los pagos de las demás. El abono extra debe caber junto con los compromisos que siguen vigentes.
¿Qué cambia si abono más de lo que me toca pagar?
Depositar más dinero a una deuda no basta para saber cuánto ahorraré ni cuándo terminaré de pagar. Primero necesito confirmar cómo se aplicará. La CONDUSEF distingue entre un pago anticipado, que reduce el saldo pendiente del crédito, y un pago adelantado, que cubre pagos futuros todavía no exigibles.
Si quiero reducir la cantidad prestada que aún debo —me refiero al capital—, puedo preguntar cómo solicitar ese abono y qué cambiará después. Todo dependerá de las condiciones del crédito, ya que podría disminuir el plazo o el importe de los pagos. Es decir, no debo asumir que cualquier depósito adicional tendrá el mismo resultado.
Antes de usar el aguinaldo 2026 para pagar una deuda, me conviene revisar los requisitos, el monto mínimo y las posibles comisiones. Después puedo guardar el comprobante y confirmar el saldo actualizado y las siguientes fechas de pago. Así sabré cómo quedó la deuda y qué mensualidades siguen pendientes.
¿Y si el aguinaldo no me alcanza para pagar todo?
El aguinaldo puede ayudarme aunque no alcance para liquidar. La pregunta será qué puedo resolver con la cantidad disponible y cómo seguiré pagando lo que queda pendiente.
Supongamos que tengo 10,000 pesos de capital pendiente y puedo abonar 3,000 del aguinaldo sin afectar mis gastos básicos. Si también debo intereses u otros cargos, necesito conocer cómo se distribuirá ese pago. No puedo asumir que el capital bajará a 7,000 pesos si parte del bono cubre otros conceptos, importa contemplar qué conceptos cubre el pago y si existen cargos pendientes.
Si tampoco puedo cubrir el atraso, conviene contactar a la institución para conocer las opciones. Una reestructura puede cambiar el plazo, la tasa o los pagos. Antes de aceptarla, revisaré cuánto terminará pagando y si el nuevo compromiso cabe en mi presupuesto.
La intención es aprovechar el aguinaldo que recibiré en este 2026 y tener claro cómo continuaré después. Con un pago definido a mis deudas, podré revisar cuánto queda para los planes de diciembre y los gastos de la cuesta de enero.
¿Cuánto del aguinaldo puedo gastar sin quedarme corto?
Puedo tener claro qué quiero comprar para Navidad y aun así no saber cuánto puedo gastar. Entre los regalos para la familia, el intercambio del trabajo y la aportación para la cena, el aguinaldo empieza a repartirse en cantidades que parecen pequeñas. La cuenta cambia cuando hago la suma.
Disfrutar parte de ese ingreso extra también tiene lugar en mis planes. Para hacerlo con tranquilidad, necesito poner una cifra al gasto de diciembre y distinguirla del dinero que todavía debo usar para otros compromisos.
¿Qué pagos necesito dejar cubiertos antes de gastar el aguinaldo?
Antes de gastar el aguinaldo 2026, me conviene revisar qué gastos debo cubrir hasta la siguiente quincena: alimentos, transporte, renta, servicios y las mensualidades que ya están en el calendario. Después comprobaré cuánto cubre mi sueldo y si necesito completar algún gasto con ese dinero.
Por ejemplo, si recibo 6,000 pesos, destino 2,000 a una deuda y necesito 1,000 para completar los gastos del mes. Así me quedarían 3,000 pesos para distribuir entre compras de Navidad y ahorro para el Año Nuevo. Aunque recibí 6,000 pesos, solamente la mitad de ese dinero sigue disponible para mis planes.
Con ese cálculo puedo fijar un límite sin esperar a que el saldo de la cuenta me avise que gasté dinero de más.
¿Cómo hago espacio para los regalos y algún gusto?
Una lista con precios ayuda más que otra con buenas intenciones. Puedo anotar a quién quiero regalarle algo, cuánto aportaré a las reuniones de diciembre y qué compras personales tengo pendiente.
Siguiendo el ejemplo anterior, si de los 3,000 pesos restantes guardo 1,000, tengo 2,000 para los planes de diciembre. Si mi lista suma 2,700 pesos, necesito ajustar 700. Puedo hacerlo de distintas maneras:
- Elegir qué conservar: dar prioridad a los regalos o reuniones más importantes.
- Cambiar alguna opción: buscar un regalo de menor precio o proponer un límite para el intercambio.
- Dejar una compra para después: posponer algo que puede esperar sin afectar mis necesidades.
El reto suele estar en la suma. Un intercambio de 300 pesos puede caber en mi presupuesto, pero aceptar cuatro significa destinar 1,200 pesos antes de cubrir el resto de gastos. Llevar una cuenta de lo gastado permite saber si todavía hay espacio para ese gusto que también quiero darme.
¿La oferta vale la pena o me deja más pagos pendientes?
Una promoción puede hacer que una compra parezca urgente, aunque antes de verla ni siquiera estuviera en mis planes. Para decidir, revisaré cuánto pagaré al final y qué tendría que recortar para hacerle espacio.
Si la compra ya estaba prevista, comparar precios puede ayudarme a encontrar una mejor opción. Si me ofrecen meses sin intereses, también necesito comprobar que las mensualidades caben junto con los pagos que ya tengo. La CONDUSEF recomienda revisar ambos puntos antes de comprar bajo ese esquema.
Por ejemplo, una compra de 3,600 pesos a 12 meses sin intereses implicaría un pago de 300 pesos mensuales, siempre que cumpla las condiciones. Si ya destino 500 pesos al mes a otras compras, el pago en conjunto subiría a 800 pesos. Esa suma seguiría acompañándome después de diciembre.
También conviene confirmar qué promoción estoy aceptando: una mensualidad fija no significa que la compra sea sin intereses. Necesito revisar el precio total, el número de pagos y las condiciones.
La oferta puede terminar pronto, pero los pagos pueden seguir durante meses. Tener presente esa idea me ayuda a decidir si quiero asumir ese compromiso o conservar el dinero para otro destino.
¿Qué parte del aguinaldo conviene guardar?
Cuando hago planes para diciembre, el inicio del próximo año puede parecer lejano. Pero la realidad es que los pagos tradicionales de renta, servicios y alimentos seguirán llegando aunque el aguinaldo se haya terminado. Guardar una parte de ese dinero puede ayudarme a cubrir lo que mi sueldo no alcance a pagar al comenzar el año.
También puede servir para un gasto que hoy no tengo en el calendario. Para decidir cuánto apartar, necesito distinguir entre los pagos que ya puedo prever y los imprevistos. Cada uno requiere su reserva.
¿Qué gastos me esperan después de las fiestas?
Puedo empezar por revisar qué tendré que pagar en enero y cuándo recibiré mis ingresos. Además de los gastos habituales, quizá haya una renovación anual, un pago escolar o mensualidades de las compras de diciembre. Lo importante es identificar los que corresponden a mi caso.
Por ejemplo, si antes de la primera quincena necesito cubrir 4,000 pesos y tendré apenas 3,000 disponibles en mis ingresos habituales, hay una diferencia de 1,000 pesos. Apartarlos desde diciembre me permitiría cubrir ese faltante sin depender de un préstamo.
Puedo identificar esa cantidad como ‘gastos de enero’ para no mezclarla con el presupuesto de las fiestas de Navidad y Año Nuevo. Así tendré preparado ese pago antes de que llegue su fecha.
¿Cuánto puedo apartar por si surge un imprevisto?
Una reparación urgente o una pérdida de ingresos pueden surgir sin aviso. Es por ello que se debe considerar tener listo un fondo de emergencia, se trata de una reserva que sirve para atender situaciones inesperadas. Y el pago del aguinaldo puede ayudarme a comenzar ese fondo o reforzarlo si ya lo tengo.
La cantidad que destine al fondo de emergencias dependerá de mis gastos básicos, mis compromisos y el ahorro disponible. Si apenas puedo separar una suma pequeña, puedo tomarla como punto de partida y continuar con aportaciones extra. Necesito elegir el monto que pueda conservar sin dejar un pago indispensable descubierto.
Pero también importa analizar dónde guardo ese dinero. Así, la CONDUSEF recomienda mantenerlo separado del dinero de uso diario y disponible para cuando sea necesario. Esto ayudaría a evitar que termine gastando por error.
Si ya aparté 1,000 pesos para un pago de enero, ese mismo dinero no puede respaldar una emergencia o alguna otra cuestión. Tener claro el propósito de cada reserva me permite saber con cuánto cuento y qué necesito seguir construyendo.
¿Cómo puedo organizar mi aguinaldo de manera inteligente?
Entre lo que quiero comprar y lo que necesito pagar, es fácil perder de vista cuánto quedaría del aguinaldo 2026. Así decidí enlistar acciones que pueden ayudarme a seguir el plan sin confundirme con las cuentas en la cabeza:
- Hacer planes sin gastar por adelantado: puedo preparar mi lista antes de recibirlo, pero esperar a recibir el depósito para evitar comprometer compras.
- Repartirlo con las cuentas a la vista: anotar cuánto irá a pagos, compras y ahorro me permitirá comprobar que todo cabe, sin contar el mismo dinero para dos cosas.
- Apartar lo que quiero guardar: si dejo esa cantidad junto con el dinero para las fiestas, puedo terminar usándola sin darme cuenta. Separarla y ponerle un nombre ayudaría a recordar para qué está ahí.
- Anotar también los gastos pequeños: el envío, la envoltura o una salida adicional cuentan. Registrarlos al momento me permite saber cuánto puedo seguir gastando.
- Dar una pausa a las compras que aparecen después: si encuentro algo que no estaba en la lista, revisaré qué tendría que ajustar para pagarlo. Puedo decidir si vale la pena hacer ese cambio o dejarlo para otra ocasión.
- Revisar que los pagos queden bien aplicados: después de abonar a una deuda, guardaré el comprobante y confirmaré el saldo. Así puedo aclarar cualquier diferencia.
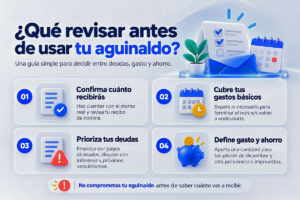
Basta con hacerlo en una nota en el celular o en una libreta. Lo importante es actualizar cuánto queda antes de decidir la siguiente compra, mientras todavía puedo ajustar mis planes.
¿Qué hago con mi aguinaldo 2026? Decisión rápida
Al pensar en el aguinaldo, puedo sentir que tengo que elegir entre quitarme una deuda de encima o disfrutar ese dinero. Después de revisar mis cuentas, la decisión se vuelve más clara: qué necesita atención primero y cuánto presupuesto queda para los demás planes.
Estas situaciones pueden ayudarme a tomar una decisión:
- Si tengo pagos atrasados: reviso cuánto necesito para ponerme al corriente, sin dejar descubiertos mis gastos básicos.
- Si estoy al corriente, pero mi deuda genera intereses: considero un abono extra y confirmo cómo se aplicará y qué cambiará en los pagos.
- Si no me alcanza para liquidar: defino cuánto puedo abonar y cómo seguir pagando el saldo pendiente.
- Si quiero comprar regalos o darme un gusto: conviene establecer un límite después de separar mis compromisos y lo que necesito guardar.
- Si mis ingresos no cubrirán los gastos de enero: aparto desde diciembre la cantidad que hará falta.
- Si tengo mis pagos cubiertos y margen para ahorrar: puedo reforzar mi fondo de emergencia o avanzar hacia una meta pendiente.
Al final entendí que pagar deudas, gastar y ahorrar pueden formar parte del mismo plan. No necesito repartir el aguinaldo en partes iguales ni resolver todo con un solo depósito: lo que necesito es elegir qué puedo atender con la cantidad que recibiré.
Así puedo disfrutar lo que decida comprar, reconocer lo que avancé con mis deudas y saber con qué contaré cuando terminen las fiestas.
Fuentes de consulta:
- Cámara de Diputados del H. Congreso de la Unión. Ley Federal del Trabajo: artículo 87, sobre el derecho al aguinaldo, el mínimo de días de salario, la fecha de pago y la parte proporcional según el tiempo trabajado. (https://www.diputados.gob.mx/LeyesBiblio/pdf/LFT.pdf)
- Procuraduría Federal de la Defensa del Trabajo (PROFEDET). Preguntas frecuentes sobre el aguinaldo. Información sobre quiénes tienen derecho a recibirlo, el trabajo por honorarios con subordinación y el salario utilizado para calcular el pago. (https://www.profedet.gob.mx/profedet/archivos/Preguntas_frecuentes_AGUINALDO_2020.pdf)
- Servicio de Administración Tributaria (SAT). Ley del Impuesto sobre la Renta: artículo 93, fracciones XIV y XV, sobre la parte exenta de las gratificaciones y el impuesto aplicable al excedente. (https://wwwmat.sat.gob.mx/articulo/15199/articulo-93)
- SAT. Reglamento de la Ley del Impuesto sobre la Renta: artículo 174, sobre el procedimiento opcional para calcular la retención de ISR correspondiente al aguinaldo y otras remuneraciones. (https://wwwmat.sat.gob.mx/articulo/46306/articulo-174)
- Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF). Orientación para organizar el aguinaldo y considerar las deudas de mayor urgencia o con tasas de interés más altas. (https://www.condusef.gob.mx/?idc=1858&idcat=1&p=contenido)
- CONDUSEF. Explicación de la diferencia entre pagos anticipados, que reducen el saldo pendiente del crédito, y pagos adelantados, destinados a cubrir pagos futuros todavía no exigibles. (https://www.condusef.gob.mx/?p=simuladores)
- CONDUSEF. Preguntas frecuentes sobre créditos personales y de nómina. Información sobre la capacidad de pago y los posibles efectos de los abonos a capital en el plazo o el importe de los pagos. (https://phpapps.condusef.gob.mx/condusef_personalnomina/preguntasFrecuentes.php)
- CONDUSEF. Opciones para liquidar una deuda. Explicación de la reestructura y los cambios que puede implicar en el plazo, la tasa de interés y los pagos del crédito. (https://revista.condusef.gob.mx/credito/deudas/2017/05/opciones-para-liquidar-tu-deuda/)
- CONDUSEF. Recomendaciones para comparar precios, revisar las mensualidades y comprobar que las compras a meses sin intereses caben en el presupuesto. (https://www.condusef.gob.mx/?idc=890&idcat=1&p=contenido)
- CONDUSEF. Material educativo sobre crédito. Orientación para calcular la mensualidad de una compra y distinguir entre meses sin intereses y pagos fijos con intereses. (https://www.condusef.gob.mx/documentos/299134_Cr_dito-2018.pdf)
- CONDUSEF. Información sobre el fondo de emergencia y la importancia de mantenerlo separado del dinero de uso diario, con disponibilidad para atender gastos inesperados. (https://www.condusef.gob.mx/?idc=2729&idcat=3&p=contenido)